El Gobierno bonaerense solicitará información a Mercado Pago, Ualá, Naranja X, Personal Pay y Brubank para conocer cómo determinan las tasas que aplican a cada usuario y qué conceptos integran el Costo Financiero Total. También habrá controles y posibles multas por cláusulas comerciales abusivas.
El gobierno de Axel Kicillof abrió una investigación para conocer cómo las billeteras virtuales determinan las tasas de interés que aplican a los usuarios que solicitan préstamos y qué conceptos integran el Costo Financiero Total (CFT), un indicador que permite conocer cuánto se termina pagando realmente por el dinero recibido.
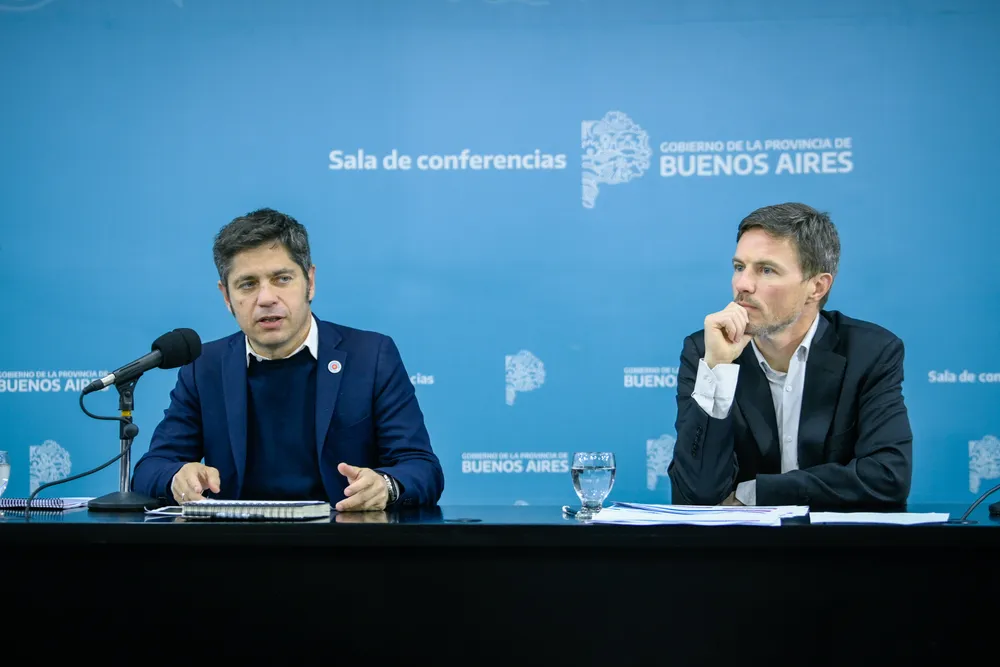
La medida fue anunciada por el gobernador junto al ministro de Producción bonaerense, Augusto Costa, en el marco de un endurecimiento de los controles sobre el funcionamiento de las billeteras electrónicas. La Provincia también advirtió que podría aplicar multas de hasta $1.883 millones ante la existencia de cláusulas comerciales consideradas abusivas.
Sin embargo, el margen de acción de la administración bonaerense es limitado. La Provincia no tiene competencia para regular directamente las tasas que cobran las billeteras, una atribución que corresponde al ámbito nacional y que, además, fue desregulada por el Gobierno de Javier Milei mediante el DNU 70.
Frente a esta situación, Kicillof decidió avanzar mediante los mecanismos de Defensa del Consumidor, que ya habían obligado a distintas empresas a modificar la manera en que ofrecen y comercializan sus productos.
En ese contexto, el Gobierno bonaerense solicitó información a Mercado Libre/Mercado Pago, Ualá, Naranja X, Personal Pay y Brubank para conocer cómo funcionan los algoritmos utilizados para determinar la tasa de interés que se aplica a cada cliente y cuáles son los componentes del Costo Financiero Total.
El Costo Financiero Total, bajo análisis
Uno de los principales objetivos de la investigación estará puesto en el CFT, que determina cuánto termina pagando efectivamente una persona por un crédito.
Costa calificó a este indicador como un “misterio total”, debido a la dificultad que existe para conocer con precisión su composición. Según explicó, el CFT puede llegar a duplicar o triplicar el costo que inicialmente surge de la tasa de interés informada al momento de ofrecer un préstamo.
“El CFT tiene que estar informado de modo bien visible y eso es algo que muchas veces no ocurre”, sostuvo el ministro.
La intención de la Provincia es que las empresas expliquen de manera detallada qué conceptos integran ese costo para que los usuarios puedan conocer cuánto terminarán pagando antes de aceptar un crédito.
El Gobierno bonaerense también busca determinar por qué un mismo préstamo puede tener diferentes costos dependiendo del usuario.
Kicillof explicó que las fintech pueden establecer precios distintos para una misma deuda a partir de variables como la capacidad de pago, los hábitos de consumo y otra información disponible sobre cada cliente.
Según el gobernador, buena parte de quienes toman esos créditos desconoce qué información se utiliza para establecer las condiciones que finalmente reciben.
Los controles sobre las billeteras virtuales
Costa también detalló algunas de las prácticas que la Provincia comenzó a observar mediante Defensa del Consumidor.
Entre ellas, mencionó situaciones en las que las plataformas no especificarían con claridad los cargos que cobran por determinados servicios, debido a que se reservan la posibilidad de establecer nuevos conceptos sin detallar previamente cuáles serán.
El funcionario sostuvo que esta modalidad podría entrar en conflicto con la legislación de defensa del consumidor.
También cuestionó que algunas plataformas consideren aceptados nuevos términos y condiciones simplemente porque el usuario continúa utilizando el servicio, sin realizar una consulta específica sobre su aceptación.
Otro de los puntos señalados está relacionado con los problemas de seguridad en las cuentas o aplicaciones, en los que, según Costa, algunas empresas trasladarían la responsabilidad directamente al usuario.
Además, mencionó casos en los que las compañías se reservarían la posibilidad de retener dinero para cobrar deudas correspondientes a otros contratos.
El antecedente del Banco Provincia
Kicillof ya había intervenido sobre el problema del endeudamiento y la morosidad. A comienzos de julio, el Banco Provincia anunció un esquema para reducir las tasas aplicadas a determinados casos de atraso.
Para quienes se encontraban en una situación de mora temprana, de hasta 90 días, se estableció la posibilidad de acceder a una tasa del 50%. En los casos de mora avanzada, superiores a los 90 días, se ofreció una tasa especial del 31% anual.
Kicillof cuestionó el crecimiento del endeudamiento
Durante la presentación, el gobernador también se refirió a la magnitud del endeudamiento de los hogares argentinos.
Kicillof aseguró que el 60% de la población adulta está endeudada, lo que representa aproximadamente 21 millones de personas. Además, afirmó que uno de cada cinco de esos deudores, alrededor de seis millones, se encuentra en situación de mora.
Según los datos expuestos por el mandatario bonaerense, durante la gestión de Milei la morosidad entre los deudores bancarios pasó del 2,5% al 12,8%.
En el caso de las billeteras virtuales, el indicador habría aumentado del 5,7% al 24,5%, mientras que entre los usuarios de financieras no bancarias pasó del 17,5% al 43%.
Para Kicillof, el crecimiento de los incumplimientos no puede atribuirse únicamente a las decisiones individuales de quienes contrajeron las deudas.
El gobernador vinculó el fenómeno con la situación económica y sostuvo que los ingresos salariales, las jubilaciones y la rentabilidad de distintos sectores empresarios permanecen “bajos y planchados”.
También rechazó la idea de que las familias simplemente eligen endeudarse y planteó que las dificultades económicas pueden llevarlas a recurrir a créditos para cubrir gastos básicos, como alimentos o medicamentos.
En ese sentido, reclamó una mayor intervención del Estado para abordar el endeudamiento, la ludopatía y otros consumos problemáticos.
“Es necesario un Estado que regule y esté presente”, sostuvo Kicillof al cuestionar el actual esquema de regulación y defender un mayor control sobre las condiciones en las que las fintech ofrecen financiamiento.