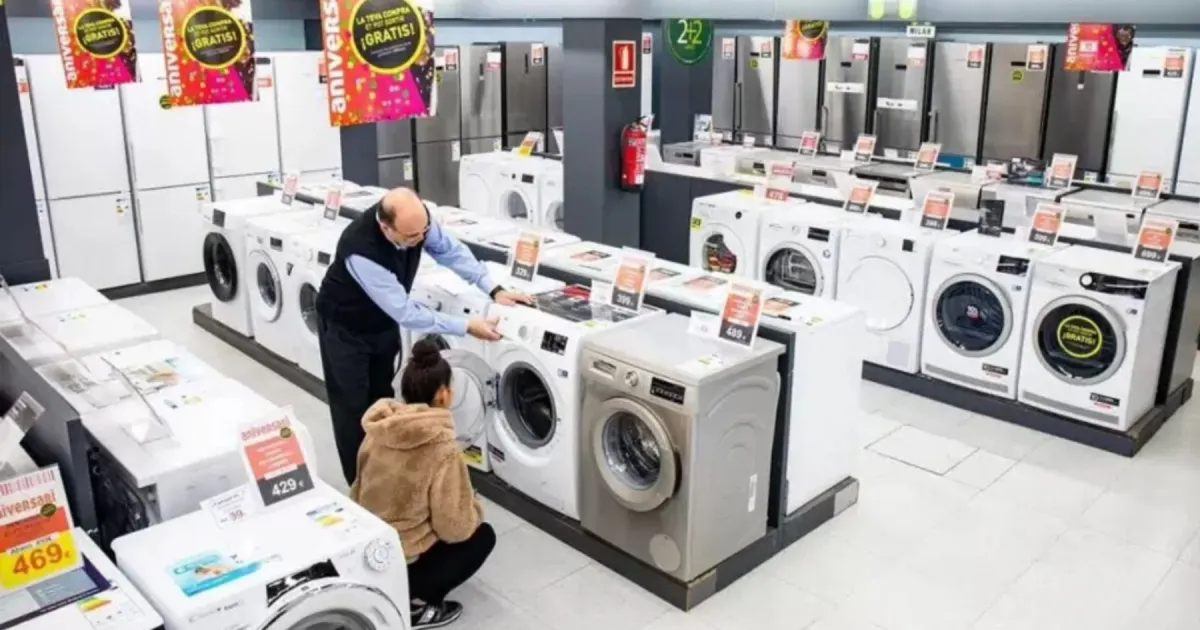
La crisis económica continúa erosionando la capacidad de pago de los sectores más vulnerables, golpeando con especial dureza al consumo financiado. Según datos del Banco Central (BCRA), la irregularidad en los préstamos otorgados por comercios de electrodomésticos alcanzó un alarmante 44,3% en febrero, consolidándose como uno de los segmentos con mayor índice de morosidad en el mercado de financiamiento no bancario.
Este escenario refleja la profunda dificultad de los hogares para cumplir con sus obligaciones crediticias, un fenómeno que se agudiza entre aquellos deudores que, por su perfil, han quedado fuera del alcance de la banca tradicional. Para estos individuos, las entidades no financieras —como cooperativas, mutuales y fintechs— representan su única vía de acceso al crédito, aunque a un costo sensiblemente mayor.
Tasas asfixiantes y exclusión financiera
El informe de la consultora Econviews destaca que, si bien las entidades no financieras financian a unos 12,1 millones de personas, el riesgo es notablemente dispar: mientras que los clientes compartidos con el sistema bancario muestran una morosidad del 23,7%, entre los deudores exclusivos el índice trepa al 36,1%.
El problema central radica en el esquema de tasas de interés: mientras los préstamos bancarios se mantienen dentro de márgenes más controlados, los créditos personales en el sector no financiero superan en promedio el 140% nominal anual. Esta brecha, sumada a la pérdida sostenida del poder adquisitivo de los salarios reales, genera un círculo vicioso donde el financiamiento se vuelve impagable, consolidando una mora que en abril ya escaló al 31,5% en el sistema no financiero general.
La situación también preocupa en el ámbito de las Pymes, donde la morosidad alcanzó niveles no vistos desde la salida de la pandemia, afectando principalmente a los sectores de la construcción y el comercio. Con tasas de interés que se resisten a bajar a la misma velocidad que la inflación, la cadena de pagos muestra signos de un agotamiento que, por ahora, no encuentra alivio en las políticas de crédito vigentes.