El titular del BCRA planteó que “vale la pena” analizar una mayor flexibilización de los préstamos en moneda extranjera. Sin embargo, advirtió que las entidades financieras tendrían primero en la mira a las empresas antes que a las personas físicas por el impacto de la jurisprudencia ante posibles devaluaciones.
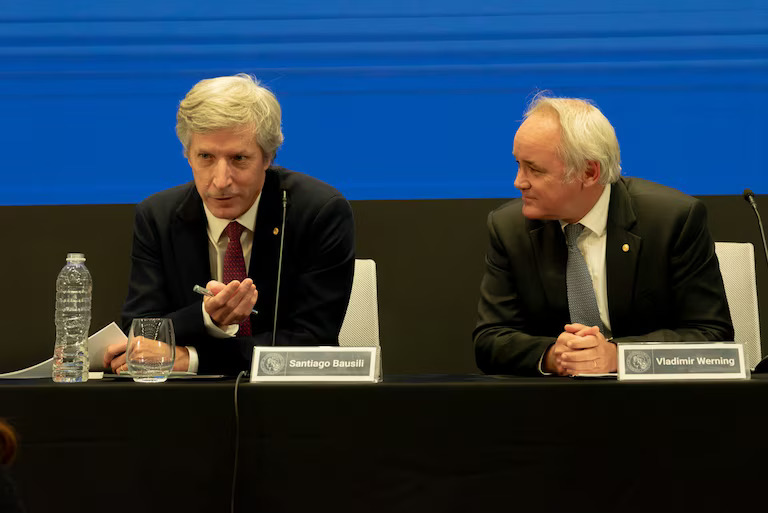
El presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, planteó la posibilidad de avanzar hacia una mayor flexibilización de los créditos en dólares y revisar las restricciones que actualmente rigen dentro del sistema financiero. Según explicó, la normativa que limita estos préstamos a quienes generan divisas fue una de las herramientas que permitió preservar la solidez bancaria después de la crisis de 2001, aunque ahora considera necesario analizar sus efectos.
Durante la presentación del Informe de Política Monetaria (IPOM), Bausili sostuvo que “vale la pena debatir o considerar algunas flexibilizaciones adicionales” para permitir un manejo más eficiente de los fondos en dólares que permanecen dentro del sistema financiero argentino.
Sin embargo, el funcionario también dejó entrever que, ante una eventual modificación de las reglas, los bancos tendrían una primera prioridad: el financiamiento en dólares para empresas antes que para personas físicas.
Bausili explicó que en países con sistemas bimonetarios existen regulaciones prudenciales que permiten canalizar el ahorro en moneda extranjera hacia actividades productivas. En ese sentido, consideró que la Argentina podría analizar alternativas similares.
“Existen marcos normativos prudenciales superrestrictos, bien medibles, que funcionan en otros lugares y que a una sociedad que es naturalmente bimonetaria probablemente le funcionarían mejor o que, por lo menos, vale la pena debatir o considerar algunas flexibilidades adicionales”, afirmó.
El cambio que ya habilitó el Banco Central
A comienzos de junio, la autoridad monetaria ya había implementado una modificación que permite a los bancos otorgar créditos en moneda extranjera a empresas que no exportan, aunque bajo una condición: deben contar con la garantía de una compañía exportadora.
La garantía debe estar constituida en moneda extranjera y ser otorgada por empresas exportadoras que estén habilitadas por la normativa y cuenten con capacidad de pago reconocida.
Además, la compañía que actúe como garante debe asumir el compromiso de principal pagador y renunciar expresamente a los beneficios de excusión y división. De esta manera, la entidad bancaria puede reclamarle el pago si la empresa que tomó el crédito no cumple con sus obligaciones.
Actualmente, los bancos solo pueden recibir depósitos en dólares si esos fondos se destinan a financiar la cadena exportadora. Esta restricción fue establecida después de la crisis de 2001 y continúa siendo uno de los pilares del sistema financiero argentino, aunque distintos sectores consideran que debería ser revisada.
Bausili cuestionó que esta regla haya permanecido sin un análisis suficiente de sus posibles efectos negativos.
“Como esta regla salió como consecuencia de la crisis de 2001, quedó muy identificada como una salvaguarda, un pilar de una solidez sin cuestionarse mucho si tenía efectos negativos asociados”, explicó.
En ese sentido, reconoció que la normativa permitió proteger al sistema financiero de determinados riesgos, pero sostuvo que también tuvo un costo en términos de desarrollo.
“Es cierto que preservó un sistema financiero de un riesgo de descalce, pero cuando uno observa la evolución en el tiempo, se preservó un sistema financiero que es de los más chicos del mundo. Preservamos la nada misma”, afirmó.
Cuántos dólares hay disponibles en los bancos
Desde el sector bancario coinciden con la posibilidad de ampliar el acceso al financiamiento en moneda extranjera. Una eventual flexibilización permitiría que más empresas accedieran a estos créditos y, al mismo tiempo, aprovecharía una mayor proporción de los depósitos en dólares existentes en el sistema.
Actualmente, los depósitos en dólares rondan los USD 40.000 millones, mientras que los préstamos denominados en esa moneda alcanzan aproximadamente los USD 22.000 millones.
La diferencia de USD 18.000 millones representa un margen para incrementar el volumen de créditos en dólares, siempre que se modifique el marco regulatorio y se mantenga la seguridad jurídica para las entidades.
Por qué los bancos prefieren prestarles dólares a las empresas
Uno de los puntos centrales planteados por Bausili fue la diferencia que existe, según su interpretación, entre el tratamiento judicial de las deudas asumidas por personas físicas y las obligaciones contraídas por empresas.
El titular del Central explicó que la jurisprudencia argentina puede favorecer a las personas cuando una devaluación dificulta el cumplimiento de un préstamo, ya que existen antecedentes de acuerdos de pago o renegociaciones.
En el caso de las empresas, en cambio, sostuvo que la Justicia suele exigir un cumplimiento más estricto de las obligaciones asumidas.
“La jurisprudencia en Argentina no ayuda”, señaló Bausili, al explicar que hubo casos en los que se consideró la situación de una persona que no podía afrontar una deuda después de una devaluación y se impulsó una negociación con el banco.
En cambio, planteó que cuando una empresa argumenta que una devaluación le impide cumplir con sus compromisos, la respuesta judicial tiende a ser diferente.
Por ese motivo, consideró que, si se amplía el crédito en dólares, el financiamiento corporativo se desarrollaría antes que los préstamos hipotecarios destinados a personas.
El objetivo: que los dólares ahorrados vuelvan al sistema
Durante su exposición, Bausili también hizo hincapié en el comportamiento de los ahorristas argentinos y sostuvo que el ahorro en dólares continuará siendo una tendencia durante un tiempo.
El funcionario advirtió que el problema aparece cuando esos dólares no encuentran mecanismos adecuados para ser canalizados hacia inversiones dentro del país.
“Creo que van a seguir ahorrando en dólares por un tiempo y, mientras no les proveamos la forma de canalizar ese ahorro en dólares en instrumentos en el sistema financiero doméstico, lo van a llevar a otro sistema financiero. Y eso no nos conviene como país”, sostuvo.
En ese contexto, la diferencia entre los USD 40.000 millones depositados y los USD 22.000 millones prestados aparece como una oportunidad para ampliar el financiamiento dentro del sistema local.
Las entidades financieras plantean que una revisión de las restricciones podría permitir que más compañías accedan a préstamos en moneda extranjera y que el ahorro acumulado se transforme en inversión y financiamiento productivo.
De todos modos, cualquier modificación deberá contemplar las condiciones legales y judiciales existentes. Para los bancos, la seguridad jurídica resulta determinante a la hora de definir a quién prestar en dólares y bajo qué condiciones.
Por ahora, el mercado espera nuevas definiciones oficiales sobre una eventual modificación de las reglas. Mientras tanto, la discusión ya quedó planteada: cómo utilizar los dólares que los argentinos mantienen dentro del sistema financiero sin volver a exponer a los bancos a los riesgos que la normativa buscó evitar después de la crisis de 2001.