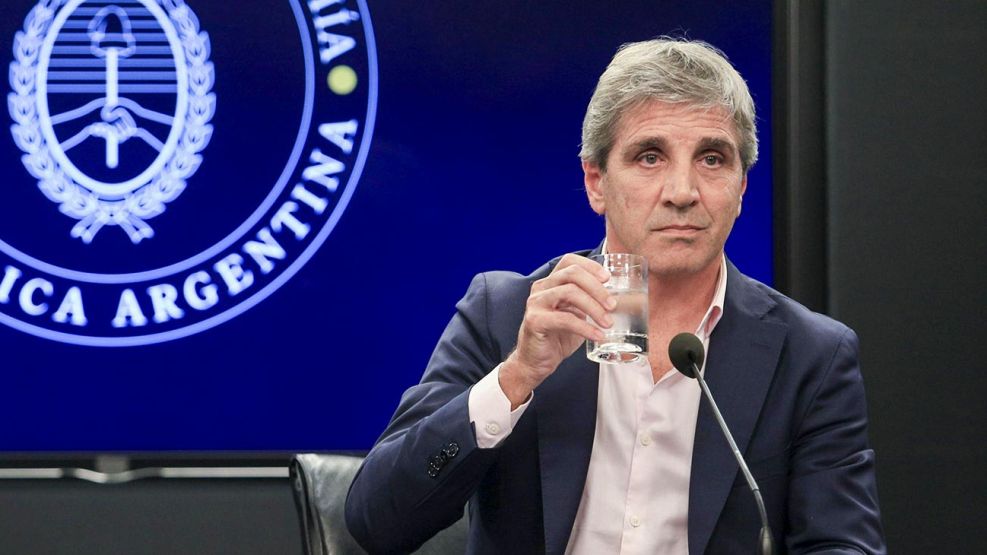
La propuesta de Luis Caputo continúa en análisis y todavía no tiene fecha de aplicación. Aunque la normativa permite al fondo invertir en plazos fijos, aún resta definir cómo se realizarían las colocaciones a largo plazo y bajo qué condiciones para preservar su rentabilidad.
El Gobierno nacional no tiene previsto avanzar en el corto plazo con el uso del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para impulsar los créditos hipotecarios, pese a que la alternativa había sido presentada la semana pasada por el ministro de Economía, Luis Caputo. La iniciativa continúa bajo análisis y, por el momento, no existe una definición sobre su puesta en marcha.
“Hoy no está a la vista en el corto plazo, aunque el tema sale cada tanto”, señalaron fuentes oficiales. En otras áreas del Gobierno también reconocen que la propuesta mantiene algunas dificultades jurídicas y financieras que todavía deben resolverse.
Caputo había confirmado el 13 de agosto que el Ministerio de Economía trabaja junto con Capital Humano, el FGS y entidades financieras en un mecanismo para que el fondo realice depósitos bancarios a largo plazo. La idea no contempla que la ANSES adquiera directamente las hipotecas de los beneficiarios, sino que los bancos compitan por esos recursos a través de las tasas que estén dispuestos a ofrecer.
El objetivo es atender una de las dificultades que enfrenta el sistema financiero: el descalce entre los plazos de los créditos y los tiempos de financiamiento de los bancos. Mientras una hipoteca puede extenderse durante 20 o 30 años, una parte importante de los depósitos bancarios tiene vencimientos considerablemente más cortos.
El esquema que analiza el Gobierno permitiría que el FGS coloque recursos a dos, tres o cinco años, de modo que las entidades financieras cuenten con una fuente de financiamiento más estable.
Cuánto dinero tiene el Fondo de Garantía de Sustentabilidad
El último informe oficial de ANSES permite dimensionar el patrimonio sobre el que se discute. El FGS cerró junio con una cartera valuada en US$79.232 millones.
Del total, el 77,7% estaba invertido en títulos públicos nacionales, el 14,3% en acciones y el 3,5% en proyectos productivos o de infraestructura. En tanto, las disponibilidades representaban apenas el 0,3% de la cartera.
Los plazos fijos ya forman parte de las inversiones del fondo. En junio, el FGS tenía US$1247 millones colocados en ese instrumento, equivalentes al 1,6% de sus activos. La cifra había aumentado desde los US$750 millones registrados en marzo y acumulaba un crecimiento del 172,9% durante 2026.
Por eso, la iniciativa de Caputo no implicaría crear una nueva categoría de inversión, sino ampliar una operatoria que el fondo ya utiliza.
Qué permite hacer la ley con el FGS
La legislación vigente tampoco establece una prohibición general para este tipo de inversiones. La Ley 24.241 permite destinar hasta el 30% de los activos del FGS a depósitos a plazo fijo en entidades financieras, siempre bajo criterios de seguridad y rentabilidad.
Con la valuación registrada en junio, ese límite representaría teóricamente unos US$23.800 millones. Sin embargo, esto no significa que todo ese monto pueda utilizarse automáticamente para el programa de créditos hipotecarios.
La principal dificultad está en cómo instrumentar el mecanismo.
Para ponerlo en funcionamiento, el FGS debería establecer una operatoria que permita extender las colocaciones actuales a plazos de dos, tres, cuatro o cinco años y distribuir los recursos mediante un proceso competitivo entre los bancos.
El Comité Ejecutivo del fondo deberá establecer los criterios vinculados con la seguridad, la rentabilidad y los plazos de las inversiones, además de aprobar las operaciones correspondientes.
El diseño también deberá definir qué entidades podrán participar, qué montos serán licitados, cuáles serán los vencimientos, cómo se adjudicarán los fondos y bajo qué parámetros se compararán las tasas.
Caputo había mencionado como ejemplo que un banco podría ofrecer una determinada combinación de UVA y tasa para un depósito a dos años y otra rentabilidad para una colocación a cinco años. Sin embargo, esas condiciones todavía no fueron establecidas.
La rentabilidad, uno de los puntos más delicados
La tasa de interés aparece como uno de los aspectos más sensibles de la propuesta. Los bonos en pesos ajustados por CER representan el 44,3% de la cartera total del FGS, mientras que otro 7,4% está invertido en títulos vinculados a la TAMAR.
Por eso, quienes administran el fondo deberán justificar que mantener recursos durante varios años en depósitos bancarios ofrece una combinación adecuada de rentabilidad, plazo y riesgo frente a las demás alternativas disponibles.
El límite legal del 30% tampoco representa por sí mismo el dinero que podría destinarse al programa. Actualmente, casi ocho de cada diez dólares del FGS están invertidos en títulos públicos y las disponibilidades alcanzaban apenas US$224 millones en junio.
Para incrementar de manera significativa los depósitos a plazo fijo, la administración deberá determinar qué recursos reasigna, qué inversiones deja vencer o qué nuevos fondos destina a las colocaciones bancarias.
La cautela por las posibles consecuencias judiciales
Dentro del Gobierno también existe cautela respecto de la responsabilidad de los funcionarios que deberían aprobar la operatoria.
“El problema con el FGS es que nadie quiere firmar nada”, reconocieron fuentes oficiales. Esta precaución está vinculada con los antecedentes de judicialización que atravesaron decisiones relacionadas con la administración de los activos previsionales durante distintas gestiones.
En 2009, una denuncia por operaciones con Préstamos Garantizados derivó en una investigación que alcanzó a Amado Boudou, Diego Bossio y Sergio Chodos.
Más tarde, en 2017, Elisa Carrió, Fernando Sánchez y Fernanda Reyes denunciaron a integrantes del Comité Ejecutivo que administró el FGS entre 2010 y 2015, entre ellos Bossio, Axel Kicillof, Hernán Lorenzino y Emmanuel Álvarez Agis, por presunta administración fraudulenta.
La exposición judicial tampoco se limitó a una única administración. Durante el gobierno de Mauricio Macri también se presentaron denuncias contra integrantes de la conducción de ANSES y del Comité Ejecutivo por operaciones realizadas con activos del fondo.
Estos antecedentes no significan que las operaciones denunciadas hayan sido finalmente consideradas ilegales, pero dentro del Ejecutivo funcionan como un elemento de precaución a la hora de diseñar una nueva operatoria.
Por ahora, el proyecto continúa bajo revisión y no tiene fecha de implementación. El Gobierno sostiene que el mecanismo no está prohibido por la legislación vigente, pero todavía debe resolver cuánto dinero se utilizaría, durante cuánto tiempo, qué tasas se aplicarían y cuál sería el procedimiento para asignar los fondos.
El objetivo es encontrar una alternativa que permita generar financiamiento de mayor plazo para ampliar los créditos hipotecarios sin comprometer la rentabilidad del FGS ni generar nuevos riesgos jurídicos para quienes administran sus recursos.