El Presidente había relacionado parte de la morosidad con la compra de televisores durante el Mundial. Desde la Confederación Argentina de la Mediana Empresa rechazaron esa explicación y señalaron que cada vez más familias recurren al crédito para afrontar gastos cotidianos.
El endeudamiento de las familias argentinas se mantiene en niveles elevados y volvió a quedar en el centro del debate luego de una explicación del presidente Javier Milei, quien atribuyó parte del incremento de la deuda a la compra de televisores durante el Mundial. Desde la Confederación Argentina de la Mediana Empresa (CAME) rechazaron esa interpretación y señalaron que el principal problema está relacionado con la caída del poder adquisitivo.
Según los datos del Banco Central, la morosidad de los créditos otorgados a las familias continúa en niveles elevados, por encima del 12,8%. El comportamiento varía según el tipo de financiamiento: mientras que en las tarjetas de crédito se registró una leve reducción de los atrasos, en los préstamos personales la morosidad volvió a aumentar.
El informe oficial también incorpora un elemento que matiza esa aparente mejora: parte de la reducción de algunos indicadores se explica porque determinados deudores pasan a ser considerados irrecuperables y dejan de formar parte de las estadísticas de morosidad.
Salvador Femenía, vocero de la CAME, vinculó el crecimiento del endeudamiento con la pérdida de ingresos reales y descartó que el fenómeno responda principalmente al consumo de bienes suntuarios.
“Es por la caída del poder adquisitivo”, sostuvo al ser consultado sobre el origen de las deudas.
Qué dijo Milei sobre las compras durante el Mundial
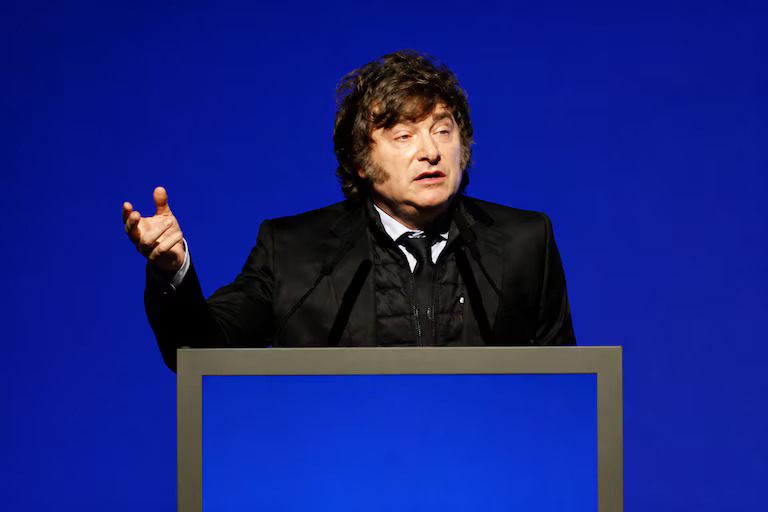
El debate sobre el destino del crédito surgió luego de declaraciones realizadas por el presidente Javier Milei durante su discurso por el 142º aniversario de la Bolsa de Comercio de Rosario.
El mandatario vinculó parte de los problemas crediticios con el consumo de electrodomésticos durante el Mundial y puso como ejemplo la compra de televisores.
“Vino el Mundial, ¿saben qué hicieron muchos? Iban a cadenas de venta de electrodomésticos, ¿y qué hacían? Se llevaban televisores para el Mundial”, afirmó Milei.
Desde la CAME cuestionaron esa lectura y ubicaron el origen del problema en la evolución de los salarios, las tarifas y las condiciones de acceso al financiamiento.
Femenía explicó que el crédito perdió capacidad para impulsar el consumo porque una parte de la población no puede acceder a nuevos préstamos debido a las tasas, porque no cumple con los requisitos o porque ya alcanzó el límite de endeudamiento.
“Falta una pata para impulsar el consumo, es el crédito”, señaló el dirigente. Y agregó que muchas personas ya no pueden utilizar nuevamente sus tarjetas o solicitar préstamos personales porque agotaron su capacidad financiera.
Cada vez más familias usan crédito para gastos cotidianos
Según describió el vocero de la CAME, el financiamiento también es utilizado por las familias para afrontar gastos de todos los días, entre ellos alimentos, calzado e indumentaria.
Femenía sostuvo que esta tendencia no comenzó durante el actual período, sino que ya podía observarse desde antes de mediados de 2023.
Al mismo tiempo, señaló un cambio en los hábitos de consumo. De acuerdo con su descripción, los compradores se orientan cada vez más hacia segundas, terceras y cuartas marcas, mientras que también se volvió habitual adquirir productos en pequeñas cantidades.
“La gente llega con mucha dificultad a fin de mes”, afirmó el vocero, al describir el comportamiento de los consumidores en los comercios de cercanía.
Según explicó, incluso trabajadores con ingresos superiores al millón de pesos enfrentan dificultades cuando deben afrontar alquileres y otros gastos, situación que se refleja en la reducción de las cantidades compradas y en la elección de productos de menor precio.
La CAME señaló un deterioro de los ingresos
Femenía ubicó un punto de inflexión después del rebote económico que, según su análisis, se extendió hasta los primeros meses de 2025. Desde entonces, señaló, la situación volvió a complicarse por las restricciones en las negociaciones paritarias y el incremento de las tarifas.
En ese contexto, estimó que existe un atraso salarial de entre 10% y 12%.
“El atraso llega con un salario un poco más quieto y con gastos en tarifa que suben. Realmente provoca una dificultad”, afirmó.
Para la entidad empresaria, esa combinación también repercute sobre el nivel de consumo y limita la capacidad de las familias para afrontar sus compromisos financieros.
El impacto también alcanza a las pymes
El escenario de dificultades financieras no se limita a los hogares. Según advirtió la CAME, las pequeñas y medianas empresas también enfrentan problemas para cumplir con sus obligaciones crediticias, tributarias y salariales en un contexto de menor consumo.
Femenía señaló que las dificultades aparecen tanto en el ámbito financiero como en el tributario, debido a los problemas para generar el dinero necesario para sostener la actividad productiva.
Cuando las ventas disminuyen, explicó, las industrias encuentran mayores dificultades para colocar su producción y eso termina afectando a toda la cadena de pagos.
El dirigente también indicó que algunas empresas deben postergar determinados compromisos para priorizar el pago de salarios.
En ese contexto, cuestionó las medidas impulsadas por ARCA y afirmó que el organismo avanzó con el cobro de impuestos y que se produjeron embargos.
Desde la CAME habían solicitado un esquema que permitiera a las pymes regularizar sus deudas y evitar esas medidas, pero Femenía consideró que la respuesta oficial no cumplió con las expectativas de la entidad.
“El plan que sacó ARCA no fue de nuestro completo agrado, porque pensábamos en un plan mucho más largo con una tasa un poquito más conveniente”, sostuvo.
De esta manera, para la CAME, el escenario combina endeudamiento familiar, dificultades para acceder al crédito, pérdida de poder adquisitivo, aumento de tarifas y caída del consumo, una situación que también comienza a generar mayores dificultades para las pequeñas y medianas empresas.